
CHAIN SME COMMERCIAL INSURANCE
连锁企业 SME
综合商险平台解决方案
总部统一保障规则,商保码连接每一家门店
CONTENT
目录
连锁门店保险挑战
CHAIN STORE CHALLENGES
总部规则与产品方案
RULES & COVERAGE
门店商保码与自助服务
STORE INSURANCE CODE
理赔运营与实施路径
CLAIMS & DELIVERY
连锁门店保险挑战
用统一规则管理分散、小额、多主体的门店保障
01 / ENTITY RELATIONSHIPS
直营、加盟和合营门店存在不同保险关系
同一品牌下,投保人、被保险人、付款人、场所经营者和受益服务对象可能并不相同。
总部通常拥有更强控制力
总部可统一组织投保、付款和保单管理,但仍需准确记录每个经营场所和保险标的。
独立经营主体需要单独映射
加盟商可能独立持照、独立付款或作为被保险人,平台需保留门店主体与合同关系。
按协议确认角色和责任
品牌方、区域公司、合作方及门店经营者的投保和服务权限须按真实关系配置。
依据《商业特许经营管理条例》;具体主体关系以营业执照、加盟合同和保险合同为准。
02 / DISTRIBUTED OPERATIONS
门店数量多、单笔金额小,管理成本容易高于保费本身
连锁门店经营场景示意图03 / CURRENT GAPS
表格、群消息和分散保单难以保持一致
资料散落
营业执照、租赁信息和场所风险字段重复收集。
谁来操作不清
总部、区域、门店和渠道之间缺少统一任务分工。
保单难归档
电子保单分散在邮件、群聊和个人设备中。
现场不知道怎么做
门店临时搜索联系人,容易错过关键取证动作。
状态难汇总
总部难判断哪些门店缺保、到期或信息已变化。
根本问题
门店身份、保障记录、服务入口和管理责任没有围绕同一门店档案持续沉淀。
04 / BUSINESS LOOP
总部管理规则,门店完成确认,平台连接保险服务
平台统一流程和数据,不改变真实投保人、被保险人及服务方的合同责任。
05 / ROLES
总部、区域和门店各自处理不同事项
制定规则与看全局
- 门店准入和保障底线
- 产品、渠道与服务配置
- 覆盖率、到期和案件总览
推动执行与处理例外
- 跟进未完成门店
- 审核区域特殊情况
- 协调材料与现场支持
确认信息与获得服务
- 补充本店差异字段
- 查看保单和保障摘要
- 按指引报案与提交材料
承保与案件专业处理
- 产品、核保和出单
- 理赔责任与赔付决定
- 专业查勘或TPA协作
06 / COVERAGE PACKAGE
基础保障统一配置,行业风险按门店展开
总部可定义品牌保障框架,平台再根据业态、面积、设备、人员和经营活动展开产品要求。
场所、装修、设备与存货
按产品要求采集地址、面积、建筑、消防、资产价值和使用情况。
顾客与第三方接触
结合客流、服务活动、场所设施和第三方暴露组织责任保障。
员工工作相关风险
按适用产品维护人员规模、岗位、用工关系和保障名单。
食品、货运或特定设备
依据门店业态增加产品字段,不对所有门店强制相同险种。
具体险种、责任、限额和费率以保险机构备案条款、核保规则及门店实际需求为准。
门店商保码
让每一家门店随时找到自己的保障、任务与理赔入口
07 / STORE INSURANCE CODE
商保码绑定门店身份、保障记录和服务权限
一店一档
商保码指向唯一门店档案,关联经营主体、地址、场所、联系人和状态。
一店一入口
门店无需记忆多个网址和联系人,通过同一入口处理待办、保单与报案。
按权展示
总部、区域和门店看到不同数据范围,敏感信息和关键动作由权限控制。
商保码连接
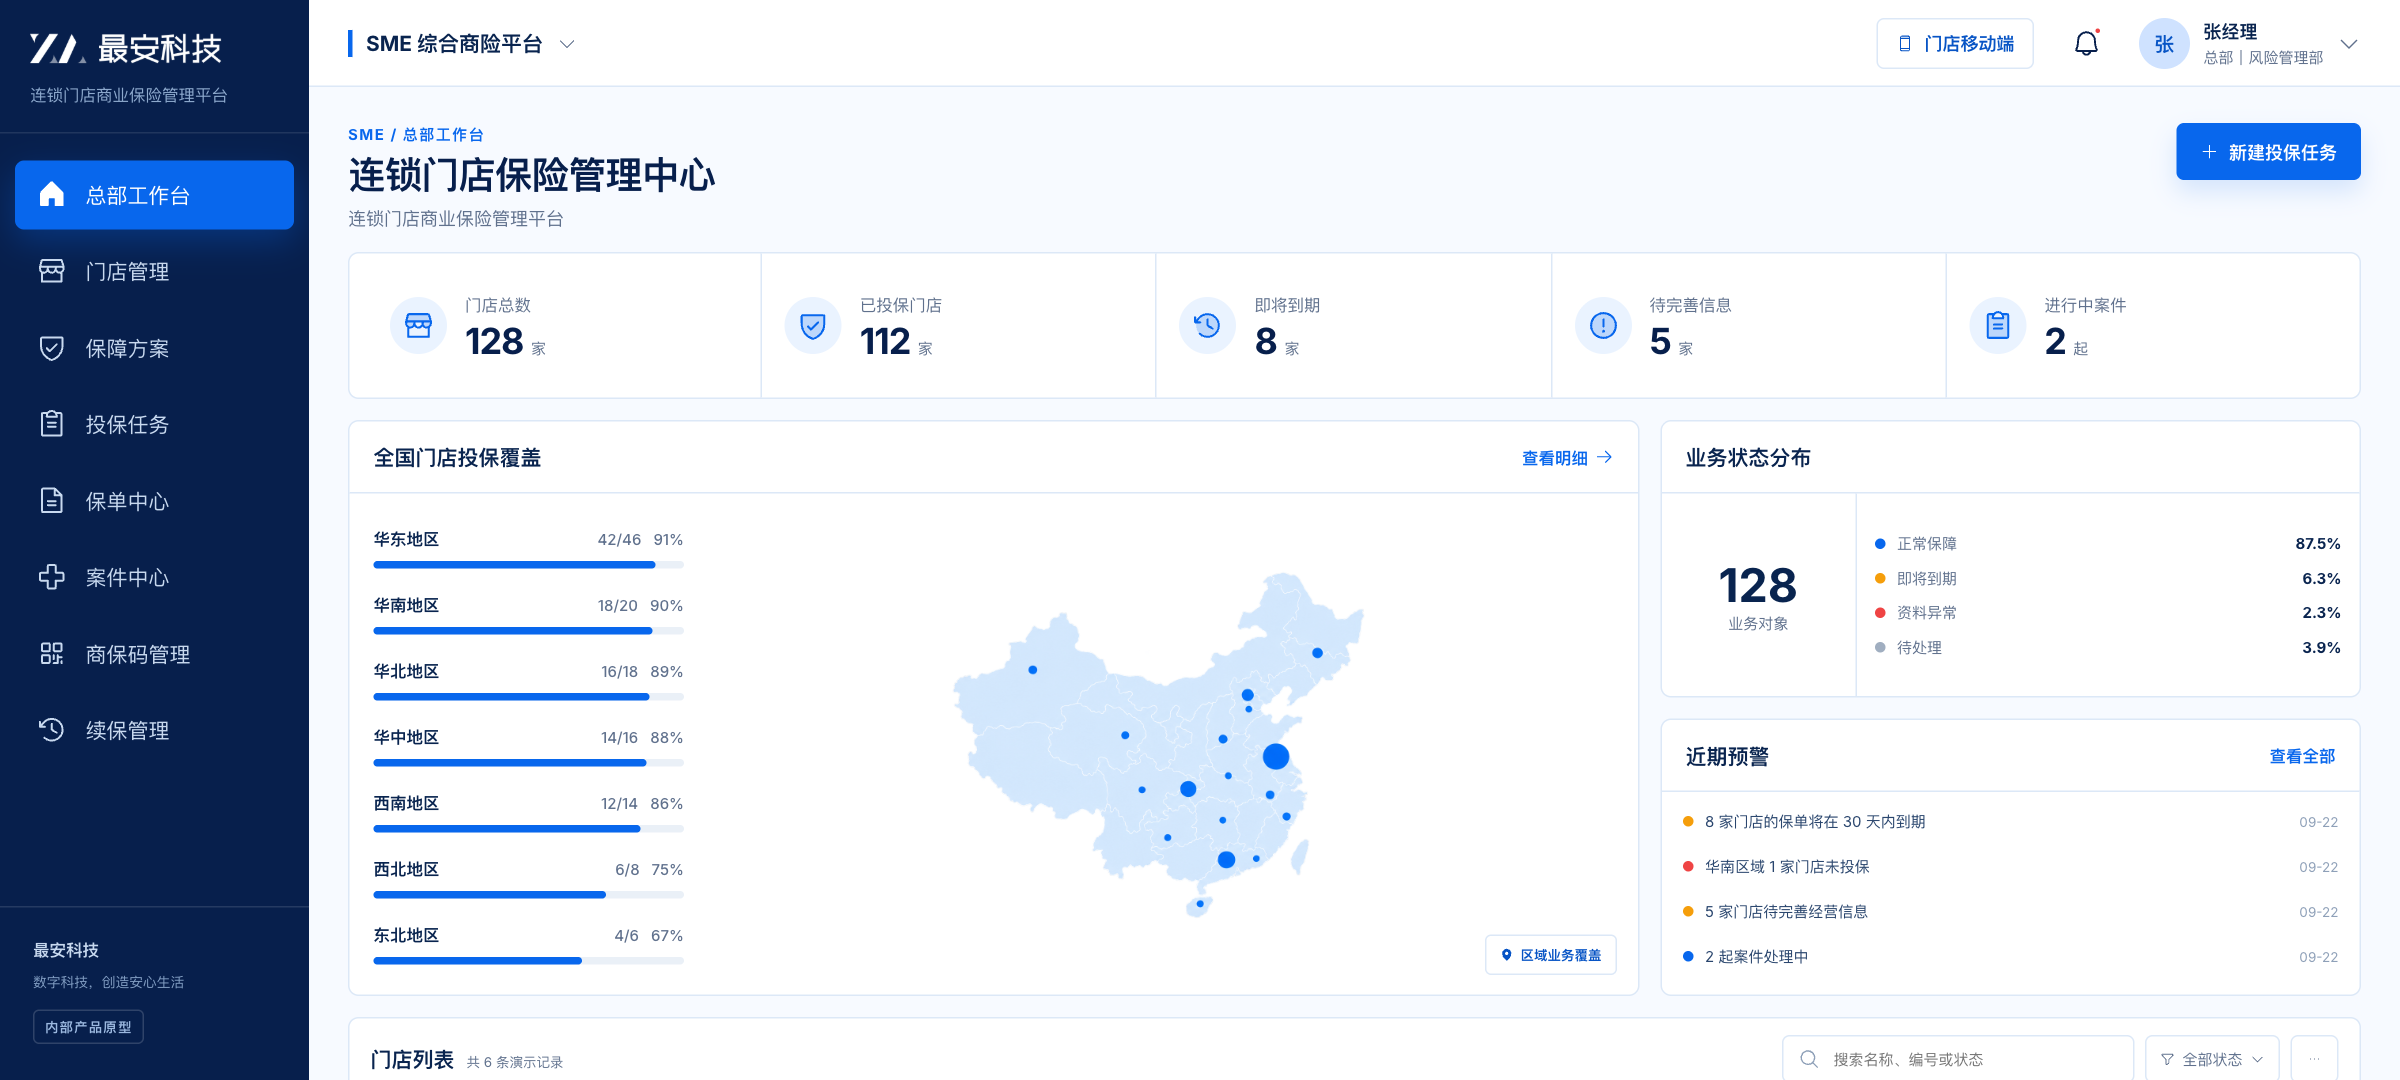
08 / HEADQUARTERS VIEW
总部运营看板
总部按区域查看门店覆盖、到期预警、资料异常和进行中案件,再下钻到单店处理。

界面为产品原型,门店范围、状态口径、提醒规则与权限将结合品牌管理要求配置。
09 / PRODUCT PROTOTYPE
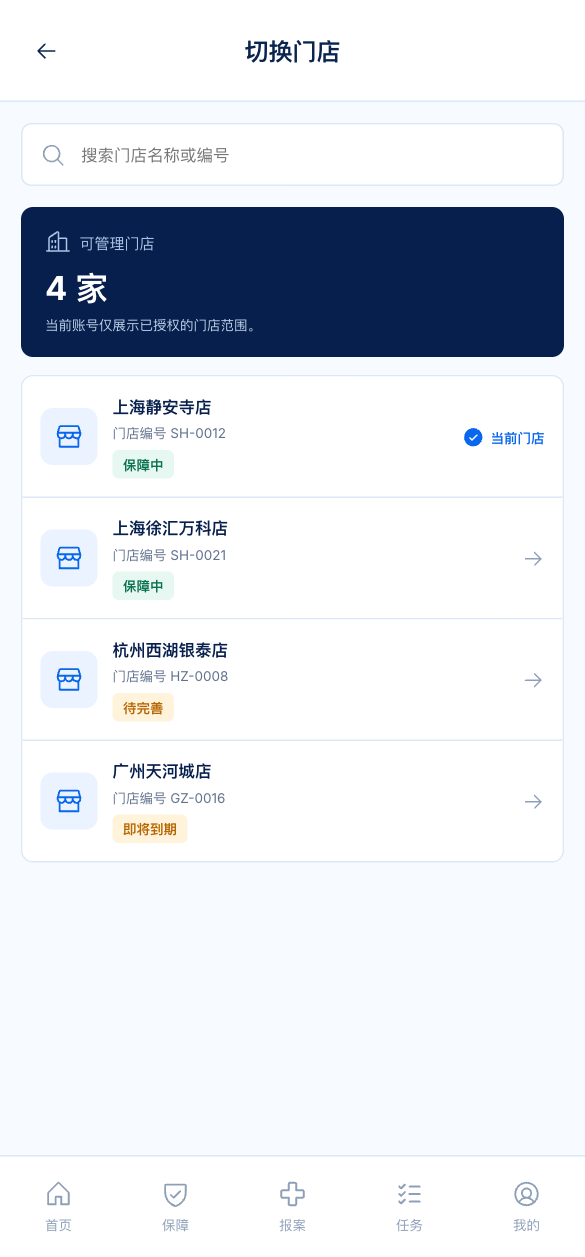
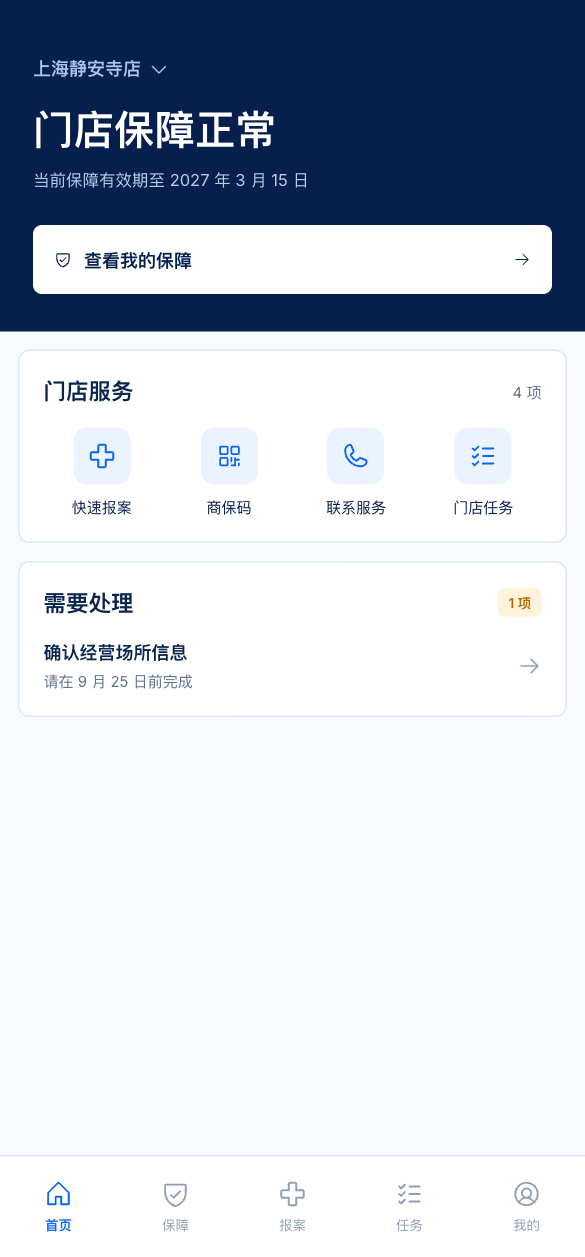
门店移动端服务入口
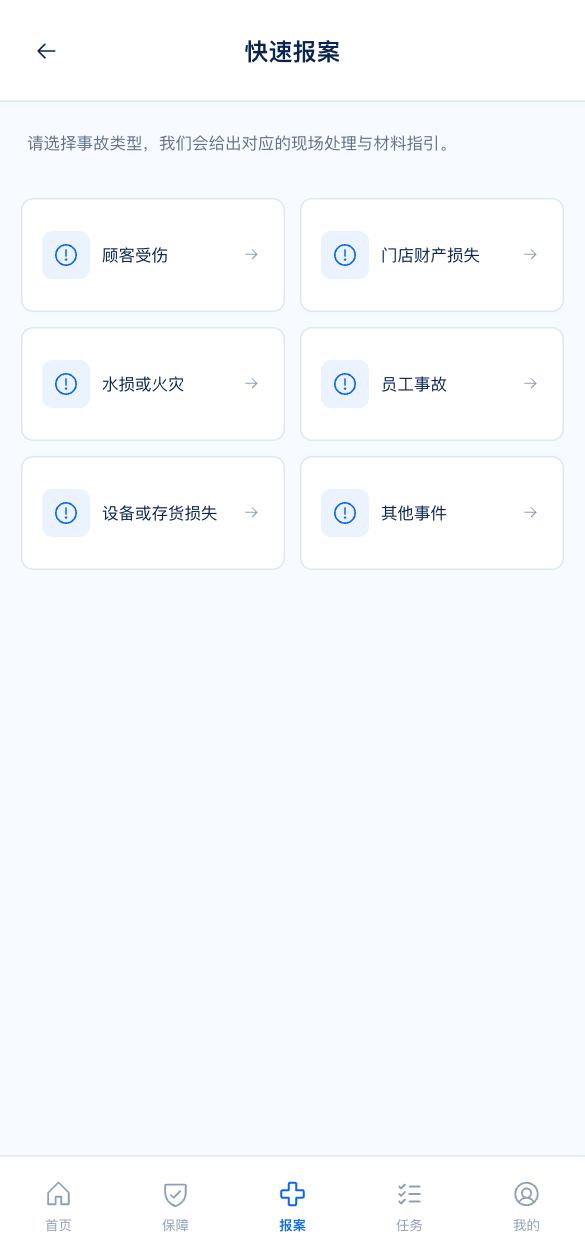
商保码将门店身份带入移动端,门店可切换授权门店、查看保障并按事故类型进入报案指引。


界面为产品原型;门店范围由账号权限决定,保障摘要不替代保险合同,事故责任与赔付结果由保险机构确认。
10 / DATA COLLECTION
总部预填共性信息,门店只补充本店差异
总部导入门店清单
品牌、区域、门店编号、主体和基础地址优先复用。
门店核验关键信息
确认主体、场所、联系人、经营状态和付款关系。
按业态询问差异
只展示与产品、面积、设备和经营活动有关的问题。
一次说明缺口
明确缺失材料、原因、格式与截止时间,减少往返。
记录谁在何时确认
字段、材料和审核意见保留版本,支持后续核对。
资料采集遵循必要、授权和最小化原则;门店不重复填写总部已掌握且仍有效的信息。
11 / POLICY RELATIONSHIPS
平台统一组织业务,每家门店保留清晰保险关系
同一品牌可以采用多种投保和付款模式,平台按真实合同关系配置,不强行合并主体。
12 / COVERAGE CLARITY
门店能够理解自己保了什么、什么时候到期
先回答常见问题
用简明语言展示保障对象、主要责任、保险期间、限额、免赔及关键除外提示。
保留合同原文入口
摘要不替代保险合同;门店可查看保单、条款、批单及保险机构正式材料。
把保障转化为待办
到期、信息变化、补件和事故发生时,明确下一步动作及责任人。
表达原则
避免用“全保”“一定赔”等不准确表述;所有服务提示回到具体保单、条款和保险机构确认结果。
13 / CLAIMS GUIDANCE
事故发生后,商保码先帮助门店完成正确动作
处置现场紧急事项
按事故类型提示人员救助、风险隔离、报警或其他必要安全动作。
保留现场与损失材料
用清单指导照片、视频、票据、设备信息和第三方联系方式收集。
识别门店与适用保单
商保码带入门店、保单和联系人信息,减少临时查找和重复录入。
查看补件与处理状态
门店只看到需要自己完成的事项,总部和服务方保留完整案件协作记录。
理赔指引用于协助现场与材料管理,保险责任和赔付结果由保险机构依据合同及调查确认。
14 / CLAIMS COLLABORATION
门店报案、TPA 协作和保险机构处理保持同一案件记录
门店提交首报
识别事故类型、时间、地点、损失和紧急程度。
匹配保单与服务方
根据门店、产品和区域转至保险机构或约定 TPA。
按角色分配任务
门店、总部、服务方分别收到需要处理的事项。
同步关键节点
查勘、审核、补充、结案等状态按接口或人工回传。
回看高频风险
在合规口径下汇总事故原因和服务问题,推动改善。
一案一记录
材料版本、提交时间、处理意见和状态来源保持可追溯,避免多个群聊形成互相矛盾的“最终版本”。
15 / STORE LIFECYCLE
开店、变更、停业和续保都进入同一门店档案
筹备开店
- 建立主体、地址和业态
- 匹配首期保障任务
正常经营
- 保单查询与事故服务
- 维护联系人和经营信息
经营变更
- 地址、面积、设备或主体变化
- 判断批改、重投或其他处理
续保 / 停业
- 基于最新状态发起续保
- 停业时终止任务并保留档案
门店状态变化不自动等同于保单生效、变更或终止,具体处理须按保险合同和保险机构规则确认。
16 / PILOT & DELIVERY
先跑通一个品牌和一类门店,再扩展产品与区域
样本与规则
- 选择一个品牌及典型门店
- 确认主体、产品和职责
商保码闭环
- 门店建档、确认与投保
- 保单查询和理赔指引
系统联调
- 总部主数据和保险接口
- 权限、异常与状态口径
运营扩展
- 区域、业态和产品扩展
- 门店与案件经验复盘
首期验收重点
门店主体关系正确、商保码可持续使用、总部与门店任务清晰、保单可查、报案有指引、案件可协作。
总部看得清,门店用得会
让每一家门店都能找到自己的保障与保险服务