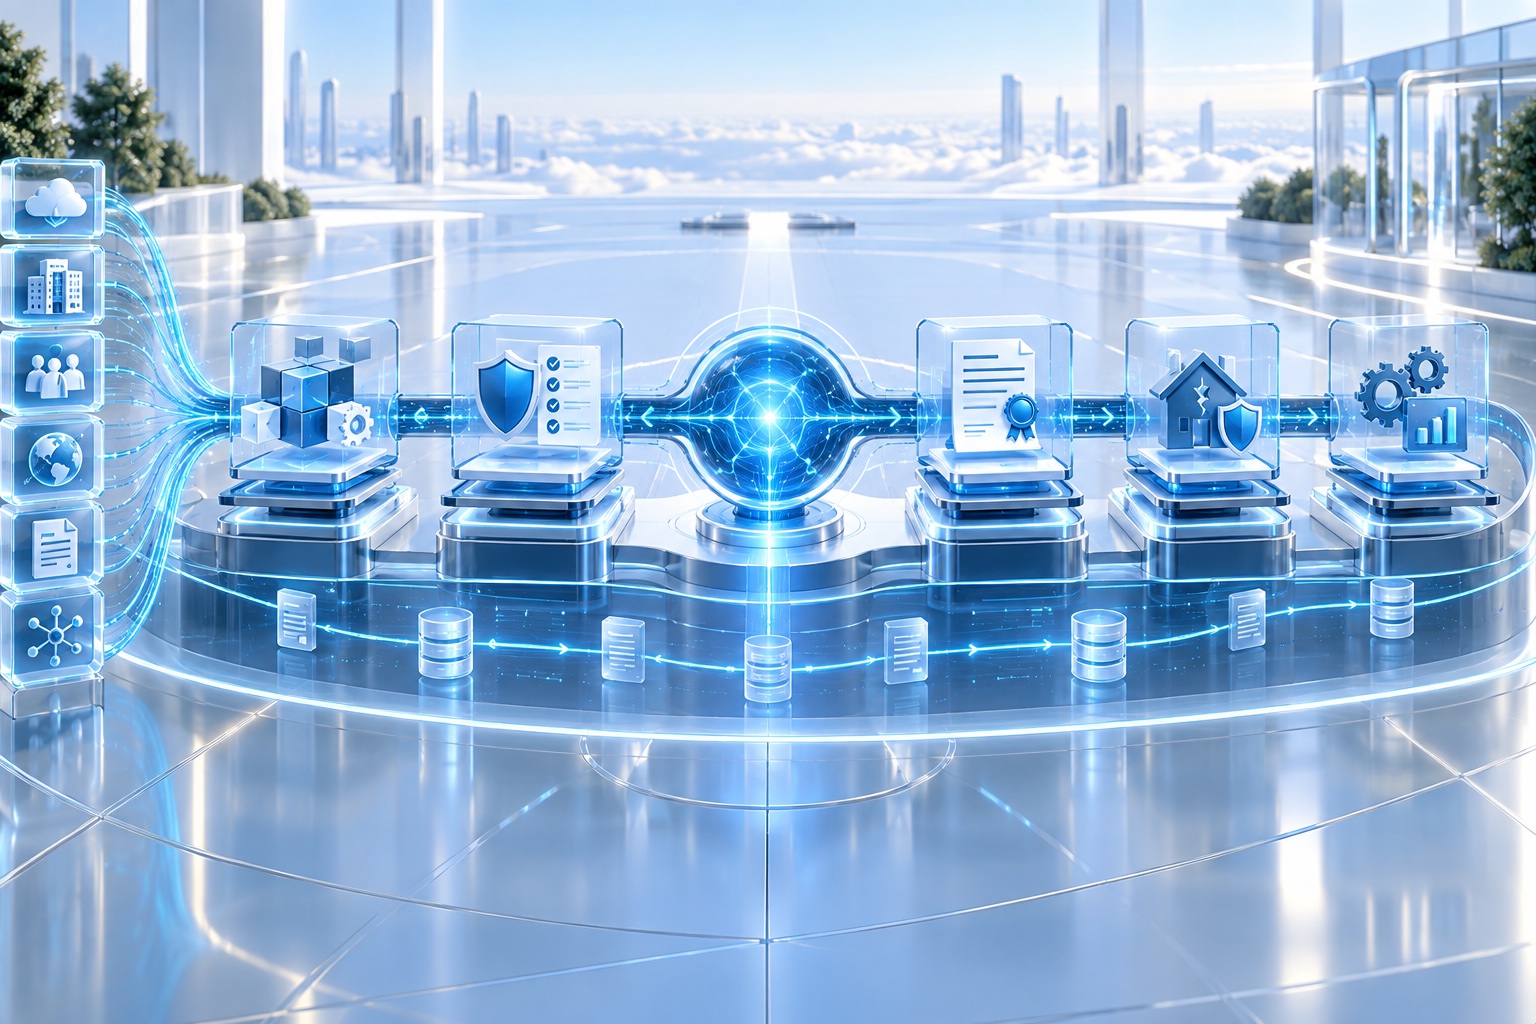
非车险业务中台的价值不止是汇聚数据,更在于让产品、核保、出单、理赔与运营之间的决策持续贯通。
一个共同的困境
这几年不少机构都建了"业务中台"。投入不小,上线之后的效果却常常相似:
- 数据看板做得很漂亮,管理层可以看到实时的保费、赔付、渠道分布;
- 业务流程的效率提升有限,一线最耗时的那几个环节几乎没变;
- 想改一条核保规则,还是得排期、还是得找人、还是得等版本。
结论很直白:中台解决了"看得见",没有解决"决得准"。
差别在哪:数据链路 vs 决策链路
把中台理解成"把数据攒到一起",就注定只能产出看板。真正有价值的目标,是让决策在产品、核保、出单、理赔、运营之间不停滞。
两者的差别可以这样看:
| 数据链路 | 决策链路 | |
|---|---|---|
| 目标 | 看得见 | 判得准、判得快、判得可解释 |
| 核心对象 | 指标、报表 | 规则、模型、决策记录 |
| 交付物 | 看板 | 可执行的判断 |
| 改一次的成本 | 加个字段、改个报表 | 改规则、换模型、影响已出单 |
数据链路是决策链路的前置条件,但不是它的替代品。很多团队把前半段当成了终点。
决策贯通需要三样东西
1. 统一的风险表达
非车险最麻烦的地方在于:每个险种的"风险"长得都不一样。雇主责任险看行业与工种,货运险看货物与路线,财产险看标的与工程阶段。
如果没有一套统一的风险表达方式(统一的标的模型、统一的因子体系、统一的取值口径),那么每接一个险种就要重写一套逻辑,中台就退化成了"一堆烟囱的集合"。
2. 规则与模型共存的执行层
纯规则太脆,纯模型太黑。非车险的现实是两者必须共存:
- 规则负责确定性部分:条款、费率、限额、免赔、职业分类;
- 模型负责模式识别部分:材料一致性、异常信号、欺诈线索;
- 两者的输出必须能被同一个人复核、被同一个链路留痕。
3. 全链路留痕
这是最容易被低估、也最决定成败的一环。每一笔业务至少要说清:
- 输入了什么(申报信息、附件、外部数据)
- 命中了什么(规则编号 + 版本、模型 + 版本)
- 谁做了什么(系统建议 vs 人工决定)
- 最终结论是什么
没有这四行记录,"决策贯通"就只是把黑箱搬到了中台而已。
决策留痕到底长什么样
"留痕"听起来抽象,落到工程上其实是一张很朴素的记录表。任何一笔业务,至少要能查到这样一行:
| 字段 | 内容示例 |
|---|---|
| 业务标识 | 询价单 Q-2026-0916-0037 |
| 输入摘要 | 建筑业 · 钢结构安装 · 高空作业 · 40 人 · 近 12 个月出险 2 次 |
| 命中规则 | R-202(未申报专职安全员)· 规则版本 v1.7 |
| 模型输出 | 材料一致性检查:通过(模型 v2.3,置信度 0.88) |
| 人工干预 | 核保员张某:采纳转人工建议,要求补充安全管理制度文件 |
| 最终结论 | 转人工核保(待补充材料后复核) |
| 时间 | 2026-09-16 14:22 |
有了这张表,很多原本扯不清的问题会自动消解:
- 客户问"为什么",可以直接给他看命中的规则条目;
- 审计问"谁定的",可以区分系统建议与人工决定;
- 业务问"这条规则是不是太严了",可以统计它一年命中多少笔、结果如何,用数据来改。
留痕不是负担,它恰恰是规则迭代的数据来源。 没有留痕,规则只能靠争论来改;有了留痕,规则可以靠证据来改。
三条主线上的贯通点
- 产品配置 → 核保:产品上架时定义的保障与规则,应当直接成为核保可执行的判断依据,而不是靠人工二次翻译;
- 核保 → 出单:核保结论(加费、特别约定、除外)要能自动传导到出单与保单文件,避免"核保说的"和"保单写的"不一致;
- 理赔 → 运营:理赔结果是风险判断最真实的反哺——哪类业务赔穿、哪个规则失效,应当能回流到定价与核保。
一个自检问题
判断一个业务中台是否真的"进入决策",只需要问一句:
"这笔业务,为什么这样判?"
如果系统能在几秒内回答出完整的依据链(输入 → 命中规则/模型 → 人工干预 → 结论),那它是一个决策中台;如果答案是"我找当时的核保员问一下",那它仍然只是一个数据中台。
结语
非车险业务中台的价值,不在于连接了多少系统、接入了多少数据源,而在于是否让判断这件事变得更稳、更快、更可交代。
数据汇聚是起点,决策贯通才是目的地。从看板走到决策,差的不是技术选型,而是有没有把"决策"当成第一等公民来设计。
声明:本文为行业研究参考,不构成投资建议或承保建议。
最安科技 · 洞察中心