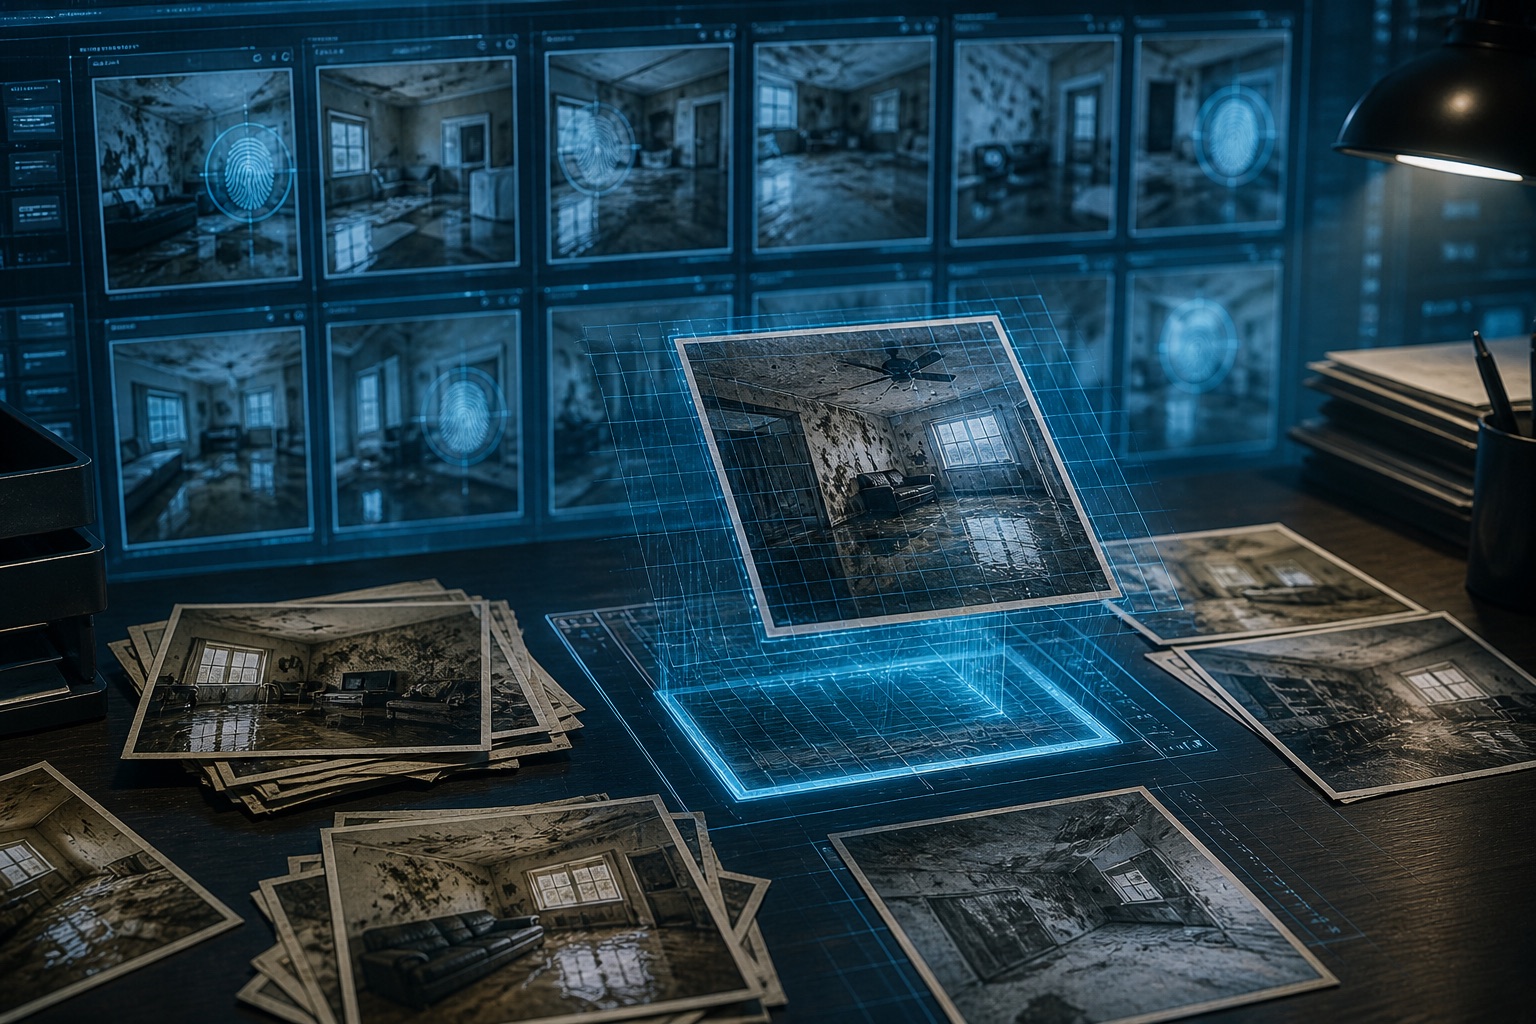
一张旧照片,可以反复用来「证明」一次并不存在的火灾损失。日本 Tama Home 的 236 家分店造假案,把理赔影像鉴真从概念推成了刚需——而三家险企直到支付环节才发现「同一张照片被重复使用」。
事件:约 340 件、2300 万日元的「照片复用」
2026 年 11 月,日本住宅巨头 Tama Home 被曝员工在火災保険理赔中系统性造假:用过去事故的旧照片伪造新的损失、把维修费用虚增后向保险公司索赔。
据《读卖新闻》报道,已确认的违规请求约 340 件、合计约 2300 万日元。产经新闻进一步披露,Tama Home 作为保险代理店,与东京海上日动、三井住友海上、损害保险日本三家有交易关系;三家公司今年陆续发现不审慎的理赔请求。Tama Home 最初提交的社内调查报告称,问题发生在高松支店(香川县),涉及多名员工:架空请求约 250 件(复用旧照片伪装新损坏)、水増し(虚增)请求约 90 件;公司当时的解释是「人为失误」。
TV 朝日报道称,高松支店多名员工伪装事故状况、复用照片,进行架空与虚增请求;相关行为可能从 5 年以上前就已开始,保险方是在今年春季才察觉。后续报道显示,造假范围已扩至 Tama Home 全部 236 家分店;日本金融厅(FSA)2026 年监督指针要求对代理网络做增强尽调与定期合规审计,影像鉴真与重复照片检测成为硬需求。
来源:《读卖新闻》,2026-11-11/12;产经新闻,2026-11-12;TV 朝日,2026-11-12;Insurance Business / Archyde,2026-11-13~18。
为什么是「系统性」:渠道、动因与审核缺口
渠道角色冲突。 代理店既负责卖保单,又协助客户准备理赔材料。当同一主体同时承担「销售」与「理赔协助」两种角色,且业绩考核偏向保费与续保时,就可能出现「帮客户多赔一点」的动机;一旦形成支店层面的默契,个体行为就会变成组织行为。
照片作为「证据」的验证太弱。 传统理赔依赖查勘员现场拍照或客户提交照片,但缺少元数据校验(拍摄时间、设备、GPS)、缺少重复检测(同一张照片是否在历史案件中用过)、缺少跨公司共享(同一张照片可以向多家公司分别提交)。三家险企今年才发现问题,恰恰说明单家公司的影像库无法识别跨公司的重复提交。
总部对支店的控制与审计不足。 事件从「高松支店」扩展到「全部门店」,说明问题并非孤例;而公司最初的「人为失误」定性,也提示内部审计可能缺乏独立性。日本 FSA 随后要求强化代理网络尽调与定期合规审计,本质上是在补「渠道治理」的课。
影像鉴真:从「人眼抽查」到「机器全检」
这起案件把影像鉴真从概念推成了刚需。可落地的技术路径至少有五层:
- 元数据校验:读取 EXIF(拍摄时间、设备型号、GPS),与报案时间、地点比对;缺失或异常即触发人工复核。
- 重复检测:对影像做感知哈希(pHash)与特征向量比对,识别「同一张照片在不同案件、不同时间被重复提交」。
- 图像取证:用 ELA(误差水平分析)、噪声一致性、光照方向等检测图片是否被编辑或拼接。
- 跨案/跨机构比对:建立行业级影像指纹库,识别跨公司、跨地区的重复提交——这正是本案暴露的缺口。
- AI 生成图像检测:识别由生成式模型合成的「事故现场图」,这类风险在 AI 普及后正在上升。
落地形态通常是一个「理赔影像中台」:全量预检(自动打分 + 风险标签)→ 高风险转人工复核 → 结果回写核心系统与反欺诈平台;同时沉淀黑名单与团伙图谱。日本 FSA 的审计要求,则把「是否留痕、是否可追溯」变成了合规门槛。
对国内的镜鉴
国内的语境与日本不完全相同,但底层逻辑相通:理赔数据的真实性,正在成为监管与经营的双重底线。
2026 年,非车险综合治理持续推进、「报行合一」全面落地,监管从「管费用上限」走向「管费用归属与流向」,理赔数据真实性是同一套逻辑的延伸。2026 年 7 月,上海金融监管局通报的一起空壳公司套购团意险案件中,某农产品批发公司为 500 名「果农」投保,核保后通过线上保全将 1 万余名高风险被保险人新增至保单,后续引发大量理赔诉讼;监管直指三大漏洞:核保管控流于形式、保全流程设置不合理、业务留痕不到位。
对照日本案例,可以提炼四条可操作的建议:
- 影像全量预检:不要只做抽查;理赔影像在进入人工审核前先过一遍自动化校验(元数据、重复、取证)。
- 跨案与跨机构重复检测:单家公司的影像库不够用;行业级指纹库与共享机制是识别「一图多报」的关键。
- 渠道审计与留痕:代理店/中介的理赔协助行为要可追溯;对支店层面的异常集中度做定期审计。
- AI 生成图像鉴别:把「是否为生成图」纳入影像质检项,避免未来出现「AI 合成事故照片」的新骗赔形态。
结语
日本这起案件给出的启示并不复杂:理赔风控的短板,往往不在核赔人员的判断,而在「证据本身是否可信」。看后续三个指标:日本监管对 Tama Home 及三家险企的处理结果与代理网络审计细则;行业级影像指纹库是否推进;国内理赔影像鉴真的渗透率与监管检查口径。
参考来源
- 《读卖新闻》《タマホームの社員ら、火災保険の保険金計2300万円を不正請求…過去の写真で「架空の修理費用」など》,2026-11-11/12
- 产经新闻《タマホーム令和2年から火災保険で不正か 破損装う虚偽写真で請求 全店調査、金融庁注視》,2026-11-12
- TV 朝日《タマホーム保険金不正請求 5年以上前からか 損保会社側は今年春に把握》,2026-11-12
- Insurance Business / Archyde 关于 Tama Home 造假扩至 236 家分店与 FSA 监督指针的报道,2026-11-13~18
声明:本文为行业研究参考,不构成投资建议或承保建议。
最安科技 · 洞察中心